

音响产业全景报告:产品矩阵、渠道变革与展厅模式的价值重构
2025年中国专业音响产业总产值突破1070亿元,同比增长5.37%,行业正式迈入千亿规模时代。在演出经济复苏、文旅沉浸式项目爆发、公共文化建设提速与海外新兴市场扩容的多重驱动下,产业正经历一场深刻的底层重构:产品端从单一硬件售卖转向场景化系统方案,渠道端从传统批发分销转向生态化协同,终端则从简单的产品陈列升级为体验式产业节点。产品矩阵、渠道体系、展厅模式三者的协同迭代,共同构成了当下音响产业转型升级的核心主线。
一、产品矩阵:从单品堆叠到场景化体系的系统性迭代
专业音响的产品矩阵早已脱离“单只音箱”的单品形态,形成了覆盖发声、处理、放大、周边的完整体系,并向着场景化、系统化方向持续深化。2025年数据显示,国内主放音系统产值达425.5亿元,监听与返听系统合计335.7亿元,数字周边设备271.7亿元,品类结构趋于均衡,单一品类依赖度持续降低。
1. 五大品类构建完整产业底座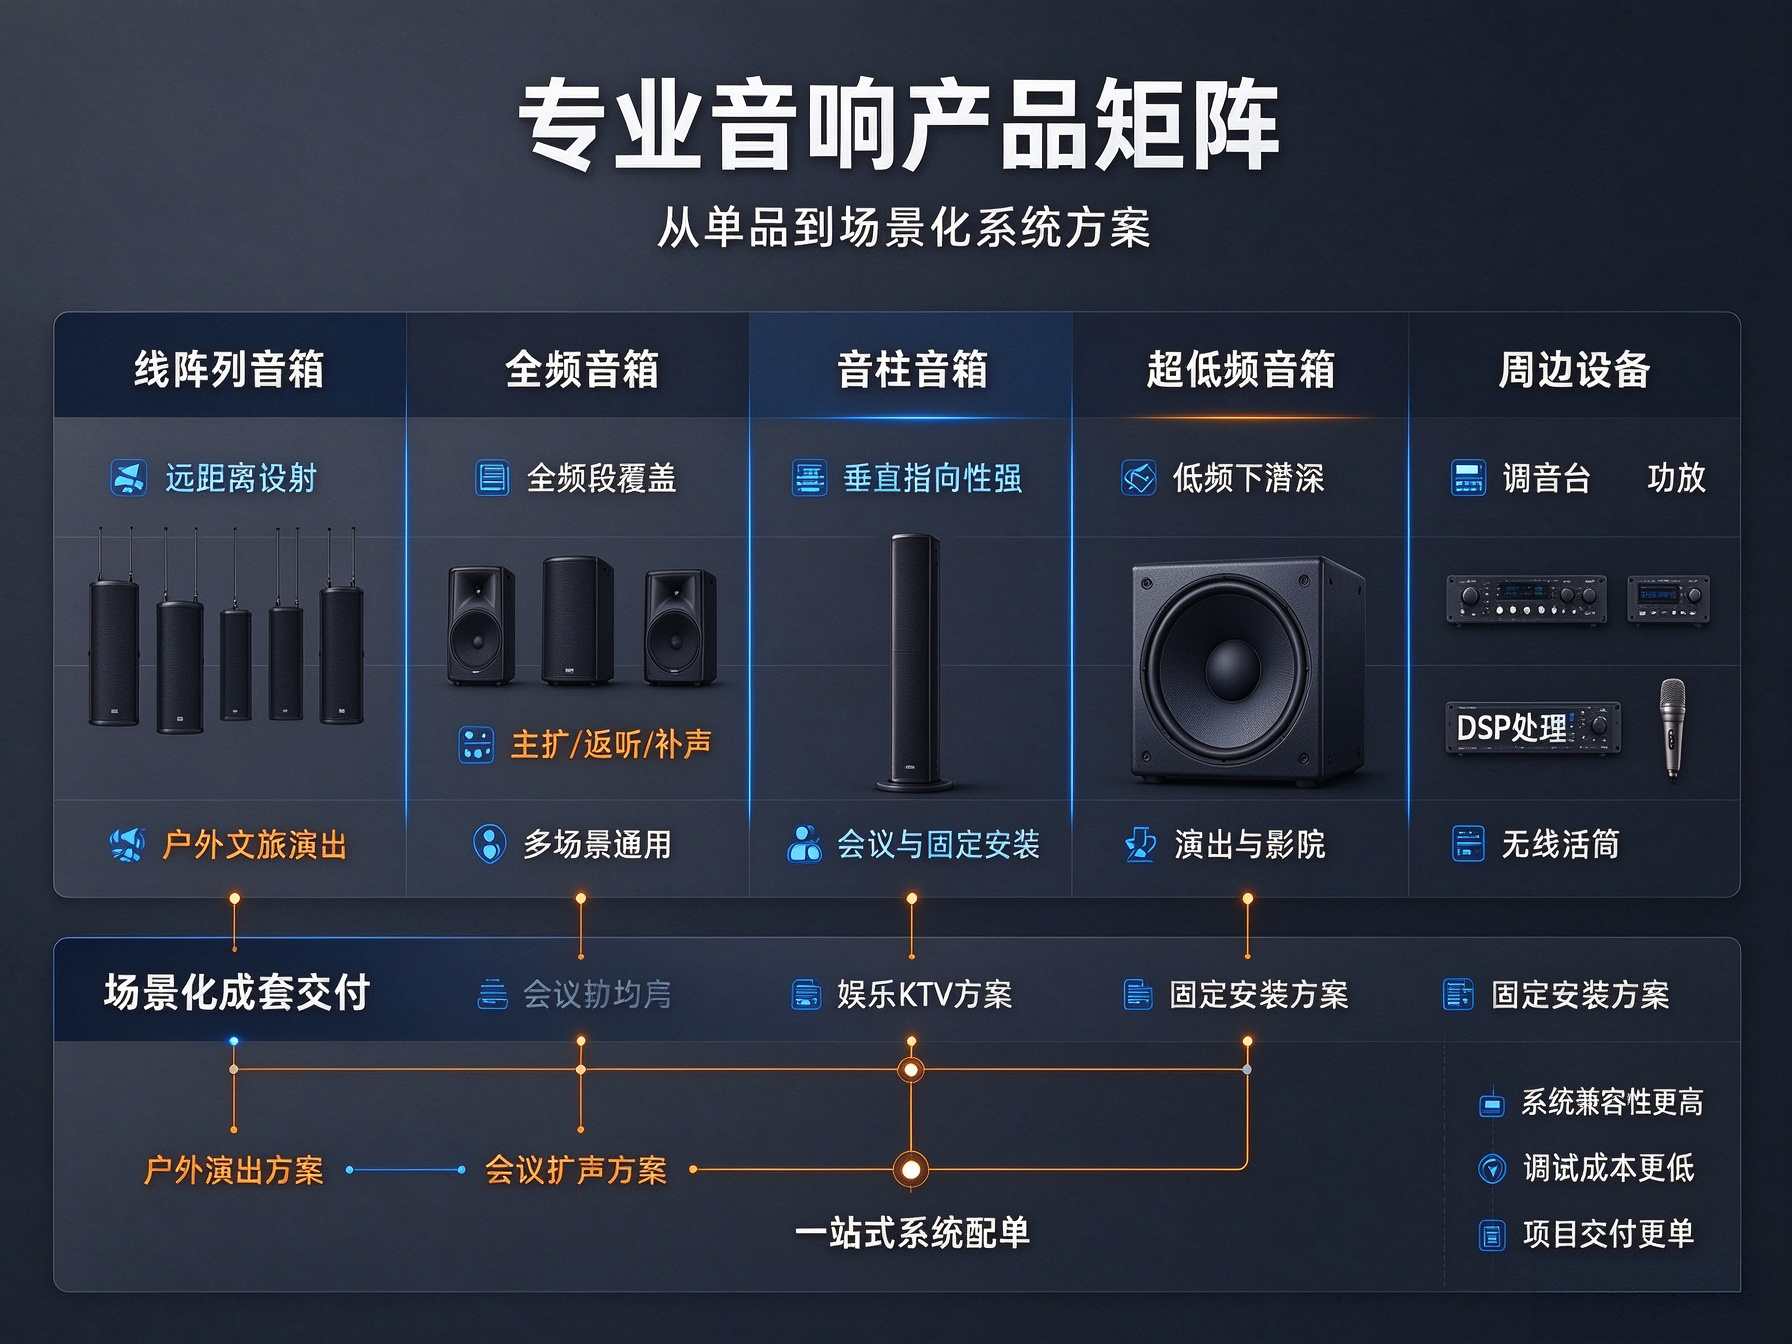
当前行业已形成五大核心品类的成熟谱系,覆盖全场景扩声需求:
线阵列音箱:大型演出与户外文旅的核心主力,基于线声源声学原理实现远距离均匀覆盖,全天候防水型号成为文旅夜游、体育赛事的刚需,双10寸中型线阵是市场流通量最大的规格;
全频音箱:通用性最强的基础品类,覆盖8寸到15寸全尺寸谱系,可做主扩、返听、补声,适配酒吧、会议室、中小型演出等绝大多数场景,是工程采购量最大的品类;
音柱音箱:固定安装市场的主流选择,垂直指向性强、语言清晰度高,广泛应用于报告厅、酒店宴会厅、校园广播,IP网络音柱伴随智慧建设需求快速增长;
超低频音箱:声场冲击力与氛围感的核心,从单18寸到双18寸形成完整功率梯度,是演出、电音、影院场景的必备配置;
周边设备:包含调音台、功放、DSP处理器、无线话筒、时序器等,是系统的“大脑与神经”,数字化、网络化是当前主要迭代方向。
2. 场景化方案成为产品交付的主流形态
行业增长逻辑已从“卖硬件”转向“卖场景解决方案”。成熟品牌不再零散输出单品,而是针对典型场景输出成套方案:比如2000人户外演出方案(线阵+低音+调音台+功放+处理器)、多功能厅会议方案(音柱+会议话筒+数字处理器)、娱乐KTV方案(全频箱+低音+效果器)。 方案化交付的优势在于:同品牌设备经过统一声学调校,兼容性与稳定性优于跨品牌拼凑,大幅降低工程商的调试成本与售后风险,同时提升客单价与客户粘性。对上游供应链而言,方案化也倒逼元器件、PCB设计、单元厂商更深入地理解终端场景,从底层优化产品适配性。
3. 技术迭代重塑产品形态
有源化、数字化、网络化是明确的技术演进方向。有源音箱内置功放与DSP模块,省去外接设备与复杂布线,系统搭建效率大幅提升,在中小型场景中快速替代无源产品;数字调音台、DSP处理器全面普及,场景预设、远程控制功能降低了对专业调音人员的依赖;Dante等网络音频协议逐步落地,一根网线传输多路信号,让大型场馆、分布式系统的布线与管理极大简化。
二、渠道变革:从层级分销到生态协同的结构性重构
渠道体系的变革是产业转型最直观的体现。传统的“厂家→代理商→工程商→终端”四级分销模式正在瓦解,渠道扁平化、服务化、线上化趋势显著,工程商渠道、线上渠道、政企采购渠道形成新的三足鼎立格局。
1. 渠道格局:工程商仍是核心,线上快速渗透
2025年数据显示,工程集成商渠道仍占据行业61.4%的终端交付份额,是专业音响最核心的通路,TOP20系统集成商年合计采购额达142.3亿元。专业音响属于典型的工程配套产品,绝大多数终端项目需要经过方案设计、安装调试、售后运维,工程商的价值短期内难以替代。 与此同时,线上渠道占比持续提升至18.9%,头部品牌通过自建电商、入驻工业品平台实现直达客户,中小型设备、消费级专业音响在线上增速显著。政府采购渠道占比稳定在12.7%,且国产化要求持续提升,2025年要求国产化率不低于60%的招标项目金额达43.8亿元,为本土品牌提供了明确的政策红利。
2. 传统渠道的痛点与转型
传统批发分销模式持续式微,核心原因在于:单纯的转手贸易没有技术附加值,在信息透明化的背景下利润空间被持续压缩;同时终端客户越来越需要方案与服务,仅具备囤货能力的批发商无法满足需求。 大量传统代理商正在向“系统服务商”转型:从单纯卖货延伸到方案设计、安装调试、技术培训、运维保障全流程服务,通过服务提升客户粘性与盈利空间。头部工程商则进一步向上游延伸,推出自有品牌,反向整合供应链,提升利润控制权。
3. 新兴渠道开辟增长新曲线
三类新兴渠道正在重塑行业格局: 一是跨境出海渠道,东南亚、中东、拉美等新兴市场需求旺盛,2025年行业出口额达128.4亿元,跨境电商、海外仓、海外代理体系逐步完善,成为头部品牌的重要增量; 二是政企与央企采购渠道,智慧校园、文旅基建、公共安全等项目集中释放,对资质、品控、服务要求高,头部品牌优势明显; 三是内容渠道,通过短视频、直播展示产品效果与场景应用,直接触达终端店主、租赁商,打破了传统渠道的地域壁垒。
三、展厅模式的价值重构:从产品陈列到产业价值节点
在渠道变革与产品升级的背景下,专业音响展厅的价值正在被重新定义。它不再是简单的产品展示窗口,而是集体验成交、方案交付、技术服务、品牌背书于一体的产业核心节点,是专业音响“体验为王”属性的集中体现。
1. 体验式成交:不可替代的信任建立载体
专业音响是典型的体验型产品,纸面参数无法替代真实听感。工程采购决策金额大、试错成本高,现场试听是绝大多数B端客户的必经环节。一个标准的专业展厅,通过声学处理的空间、标准的试听系统、可一键切换的对比方案,能将抽象的参数转化为可感知的音质差异,让客户直观感受产品的失真控制、声场均匀度与低频质感,大幅降低决策门槛。 尤其对于中高端产品与工程项目,客户对品牌实力、技术能力、售后保障的判断,很大程度上基于展厅的专业度。规范的产品陈列、完整的系统演示、专业的技术讲解,本身就是最有力的信任背书。
2. 三重价值升级:从卖产品到交付解决方案
成熟的展厅已经完成了三重价值升级: 第一重是产品展示价值,呈现全品类产品矩阵,让客户直观了解产品外观、工艺与规格; 第二重是方案演示价值,按真实场景搭建成套系统,比如户外演出方案、会议扩声方案、娱乐KTV方案,客户看到的不是孤立的音箱,而是可以直接落地的项目模板; 第三重是技术服务价值,展厅同时作为技术服务中心,为客户提供方案设计、声场模拟、调试培训、售后支持,将交易延伸到长期服务。 这种升级让展厅从“成本中心”变成“利润中心”,不仅承担获客转化功能,更通过服务创造持续收益。
3. 产业枢纽价值:链接上下游的生态节点
对产业而言,展厅还是上下游协同的重要枢纽。上游元器件厂商、PCB方案商可以通过展厅了解终端需求,联合整机品牌进行产品适配优化;工程商、集成商可以在展厅选型测试、验证方案,降低项目风险;品牌方则通过展厅收集一线市场反馈,反向指导产品研发。 部分头部品牌的展厅还承担了行业交流功能,定期举办技术沙龙、新品发布会、调音培训,链接设计师、工程师、采购方,形成产业社群,进一步强化了展厅的生态价值。
四、未来展望:向“产品+方案+服务”一体化进阶
整体来看,中国专业音响产业已经告别粗放式增长,进入品质升级与结构优化的新阶段。未来3-5年,产品矩阵会进一步向场景化、智能化、网络化演进;渠道会持续扁平化、服务化,工程服务商的话语权持续提升;展厅模式会向着“线下深度体验+线上数字化工具”融合的方向升级,成为品牌的综合服务终端。 行业洗牌也会同步加速,拥有全品类方案能力、稳定供应链、优质服务体系的品牌将持续扩大优势;单纯依靠低价、模仿的中小厂商会逐步退出细分市场。而大湾区完整的产业集群、高效的上下游协同,将持续为国产音响品牌提供底层支撑,推动产业从中国制造向中国声学方案升级,在全球市场占据更重要的地位。