

中国低音音箱行业发展现状、竞争格局及发展前景预测
音乐演出市场的蓬勃发展,直接拉动低音音箱需求增长。低音音箱是整套专业音响系统的核心组成单元,承担低频信号还原的功能,在演唱会、音乐节、Livehouse、酒吧、家庭影院、录音棚、文旅沉浸式项目中不可或缺,低频的质感、下潜深度、瞬态表现直接决定声场氛围感与听觉冲击力。
一、行业发展现状
国内演出经济持续复苏,演唱会、巡回音乐节、城市文旅演艺项目不断向二三线、下沉市场延伸,带动专业舞台低音音箱的刚性采购需求。除大型演出外,Livehouse、清吧、电音场馆持续升级声场系统;影视配乐、录音工作室对多声道沉浸式音频的需求提升,也推动专业监听低音音箱的替换与新增需求。数据显示,2024年国内低音音箱整体市场规模达126亿元,同比增长11%,行业增长动力充足。
从产业链来看,珠三角是国内低音音箱产业核心集群,东莞、深圳、广州聚集箱体加工、扬声器单元、功放板、音频电容、DSP方案、整机组装全链条配套企业。上游元器件包含振膜、磁路、音频薄膜电容、电解电容、功率芯片,元器件的一致性、稳定性,直接决定低音音箱长时间大功率工作下的失真、耐热与寿命;中游为ODM/OEM工厂与自有品牌厂商,下游覆盖演艺工程商、娱乐场所集成商、影音经销商、跨境外贸、家用消费渠道。
同时市场分化特征明显:专业舞台级产品看重大功率、低失真、长时稳定输出,对配套电容、喇叭单元的可靠性要求严苛;消费级低音炮侧重体积、智能化、性价比,家用、电竞、车载赛道增量稳定。但行业也存在痛点,低端白牌产品扎堆,同质化严重,低价竞争压缩利润,很多中小厂商缺少声学调校能力,仅做组装代工,产品低频失真、一致性差,难以进入大型演出工程供应链。
二、行业竞争格局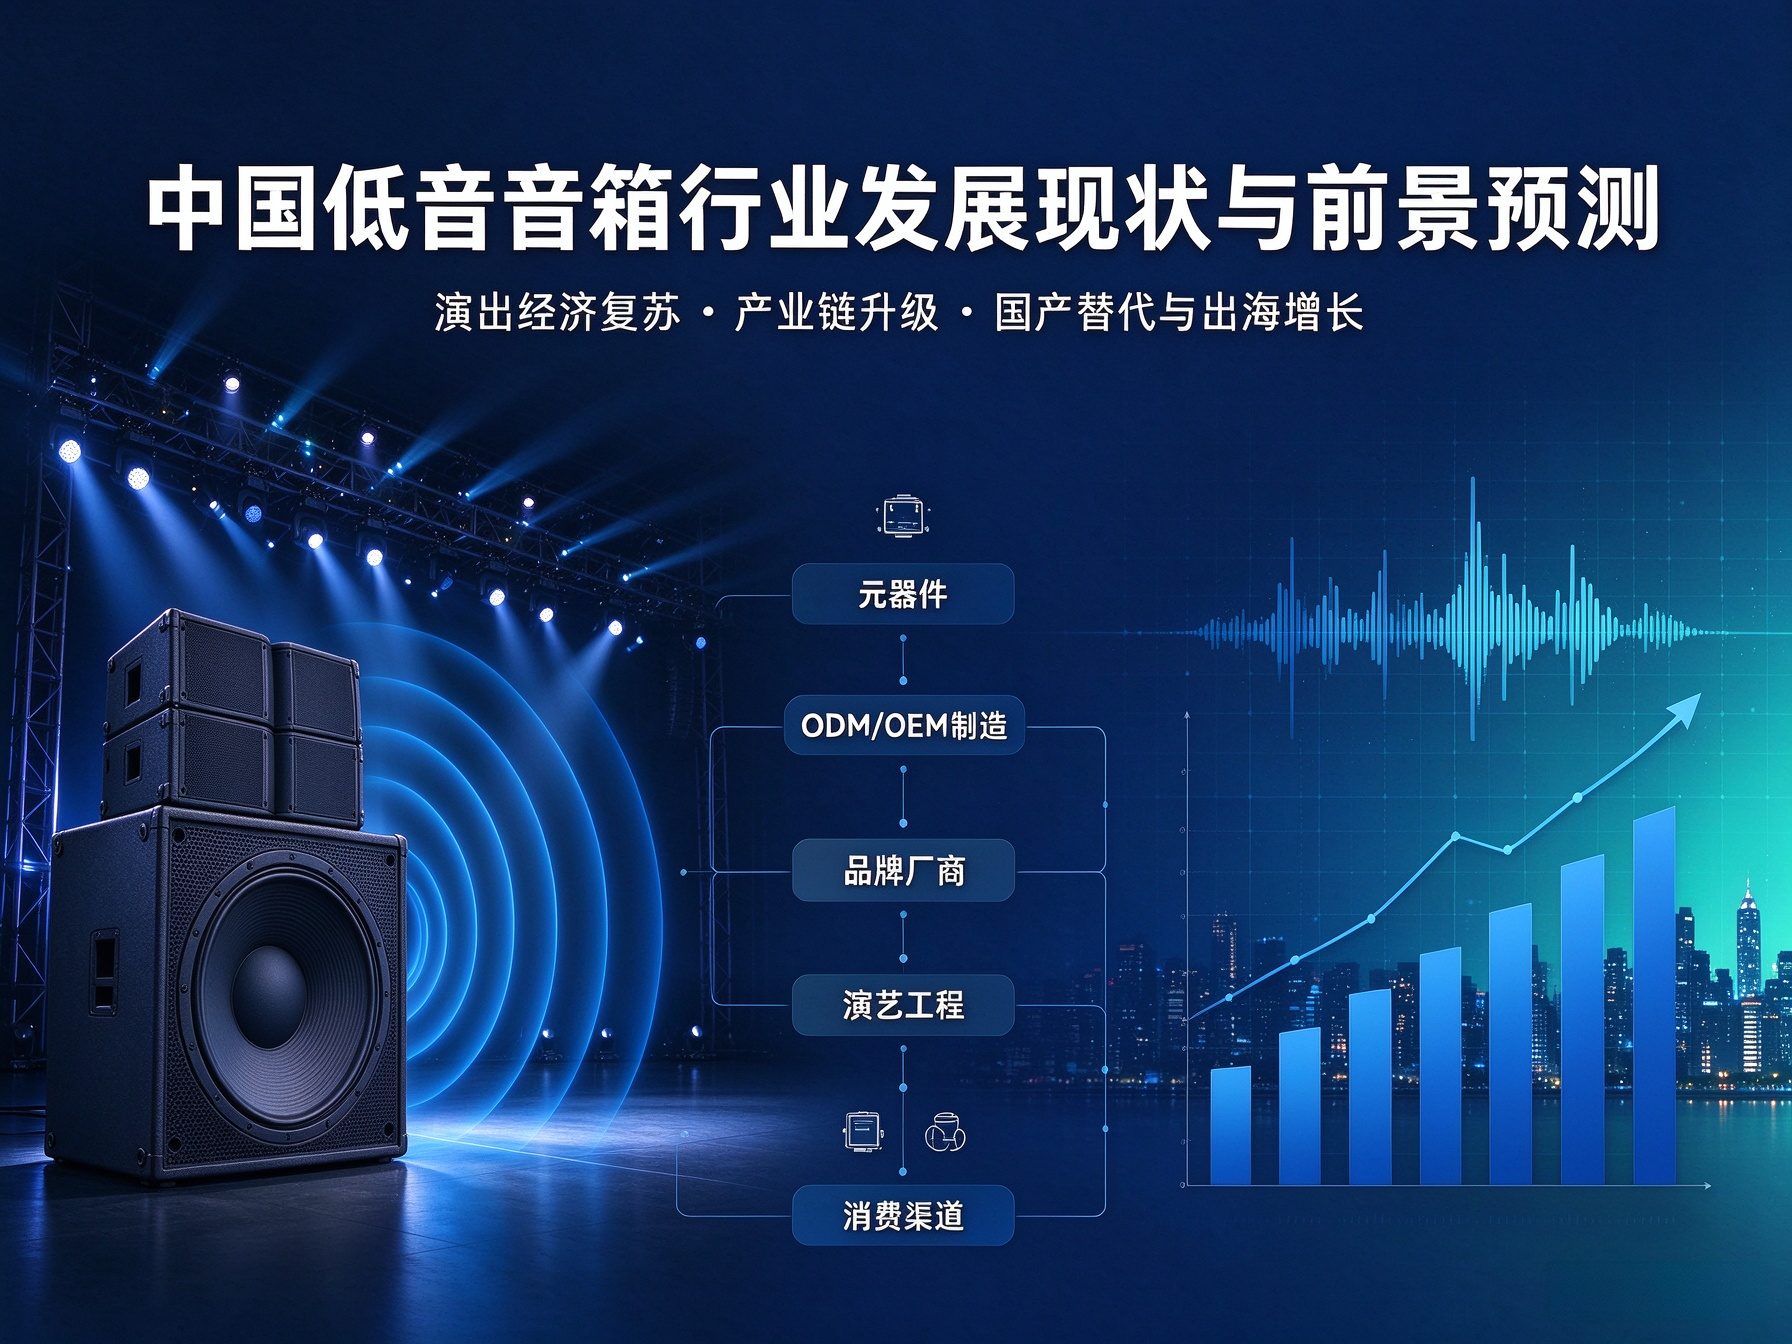
国内低音音箱市场形成三层梯队的竞争格局,高端专业工程市场、主流消费市场、细分ODM市场界限清晰。 第一梯队为国际专业品牌,以JBL、Bose、Martin Audio、雅马哈等为代表,依托长期声学技术积累、成熟DSP算法、品牌口碑,牢牢占据大型演唱会、高端剧院、高端酒吧等顶级工程项目,在高端专业市场优势突出,但产品定价高,交付周期长,本地化配套服务成本偏高。 第二梯队是国内本土头部品牌,如惠威、漫步者、飞达、迪士普等。本土厂商依托珠三角完整供应链,成本可控、响应速度快,同时持续投入声学仿真、低频调校,在中高端Hi-Fi、中小型演出、公共广播、家庭影音市场持续突围。部分国产专业音响品牌已经实现舞台线阵配套低音音箱的自研自产,逐步承接国内文旅、中小型巡演项目,正在持续抢占国际品牌的份额。 第三梯队是大量中小ODM工厂与新兴细分品牌。这类厂商避开头部正面竞争,聚焦便携式低音、车载低音、电竞低音音箱等赛道,主打柔性定制、快速打样、外贸跨境订单。很多工厂以代工为主,缺少自有品牌,依赖工程商、外贸客户订单,议价能力偏弱,盈利高度依赖上游元器件成本管控,元器件品质波动很容易造成成品售后问题。
值得注意,上游元器件供应商也形成差异化配套竞争,像音频专用薄膜电容、高压电解电容这类核心元件,是低音音箱稳定工作的关键,优质元器件厂商成为音响品牌稳定供应链的优先合作对象。
三、行业发展前景预测
中长期来看,低音音箱行业整体保持稳健上行,增长逻辑来自多场景共振。
演出与文旅赛道持续扩容:国内演艺市场常态化发展,音乐节、城市嘉年华、沉浸式文旅项目持续落地,各地新建、改造剧院、体育馆,持续释放专业低音音箱的升级、替换需求;户外演出对音箱防水、稳定大功率工作能力提出更高要求,高可靠性专业款溢价能力更强。
沉浸式音频技术带动升级:杜比全景声、多声道空间音频普及,影院、家庭影音、录音棚都需要配套高品质低音单元,推动产品从“有低音”向“优质、干净、可控的低频”升级,带动高端产品占比持续提升。
出海外贸市场潜力巨大:东南亚、拉美、中东等地区娱乐产业快速发展,海外酒吧、小型演出、家庭影音需求旺盛,珠三角音响代工、品牌厂商依托成熟制造能力,跨境出口将成为重要增量赛道。
技术升级方向清晰:DSP数字音频、远程声场校准、有源一体化低音、轻量化大功率单元、低失真材料成为主流升级方向;同时绿色环保、RoHS、REACH等国际合规要求趋严,上游元器件环保管控能力,会成为品牌筛选供应商的硬性门槛。
行业同时会进入洗牌阶段:单纯拼低价、缺少声学调校能力、供应链品控薄弱的小厂生存压力加大;具备自研调校能力、稳定元器件供应链、同时可以提供工程配套方案的本土品牌,拥有更大成长空间。对于上下游协同企业而言,音频电容、喇叭单元等上游元器件的稳定定制化能力,将成为国产低音音箱品牌突破品质瓶颈、走向高端演出市场、拓展海外订单的重要支撑。
整体判断,低音音箱行业已经告别粗放增长,向着声学专业化、供应链稳定化、产品合规化、品牌化方向发展,国产替代与外贸出海将是未来数年最重要的两大主线。